Luxemburgische Immobilieninvestitionen in Frankreich
Luxemburgische Immobilieninvestitionen in Frankreich sind komplex geworden
Die aufeinanderfolgenden Änderungen des Steuerabkommens zwischen Frankreich und Luxemburg (Zusatzabkommen von 2014 und 2018, das zweite seit 2020 anwendbar) stellen die Attraktivität Frankreichs in Frage.
Diese Änderung der Rahmenbedingungen hat die Attraktivität Luxemburgs für europäische Immobilieninvestitionen nicht geschmälert.
Das Interesse, in Frankreich zu investieren, muss nun anhand von drei Punkten überprüft werden:
- Anti-Missbrauchsklauseln im bilateralen Steuerabkommen schränken dessen Vorteile ein;
- Die luxemburgische Verwaltung erteilt nur noch selten Steuerrulings (Rescrits);
- Die französische SCI ist ein neues Strukturierungsmodell für Immobilieninvestitionen.
I. Die Strukturierung über SIF (spezialisierter Investmentfonds) / OPCI (Organismus für gemeinsame Anlagen im Immobilienbereich) ist nicht mehr aktuell
Das Steuerabkommen hat dieser Praxis ein Ende gesetzt, wenn der luxemburgische Anteilseigner mindestens 10 % des Kapitals des OPCI hielt.
Weitere Informationen finden Sie hier:
II. Der Weg über die französische SCI, die von einer luxemburgischen Kapitalgesellschaft (SA, SARL, SAS...) gehalten wird
In diesem Fall muss sich der Investor von der Idee einer symbolischen Besteuerung im aktuellen politischen und rechtlichen Umfeld lösen.
Die Besteuerung der Einkünfte aus Immobilien und der Gewinne aus der Veräußerung von Vermögenswerten erfolgt in Frankreich. Das Steuerabkommen, das SCI als ansässig anerkennt, sieht zudem eine luxemburgische Besteuerung vor, die normalerweise durch Anrechnung einer Steuergutschrift in Höhe der französischen Steuer auf die luxemburgische Steuer ausgeglichen werden sollte.
#Immobilien #Investitionen #Luxemburg #Frankreich #SCI #Besteuerung #Steuerabkommen
Rechtsanwältin Saliha DEKHAR
Étude SD LAW – Luxemburg
Andere Vorschläge
-

Gewerbemiete in Luxemburg: Spekulation mit Untermiete
-
Versteckte Mängel beim Autokauf: Fallen vermeiden
-
Genehmigung zur Eröffnung eines Handelsbetriebs
-
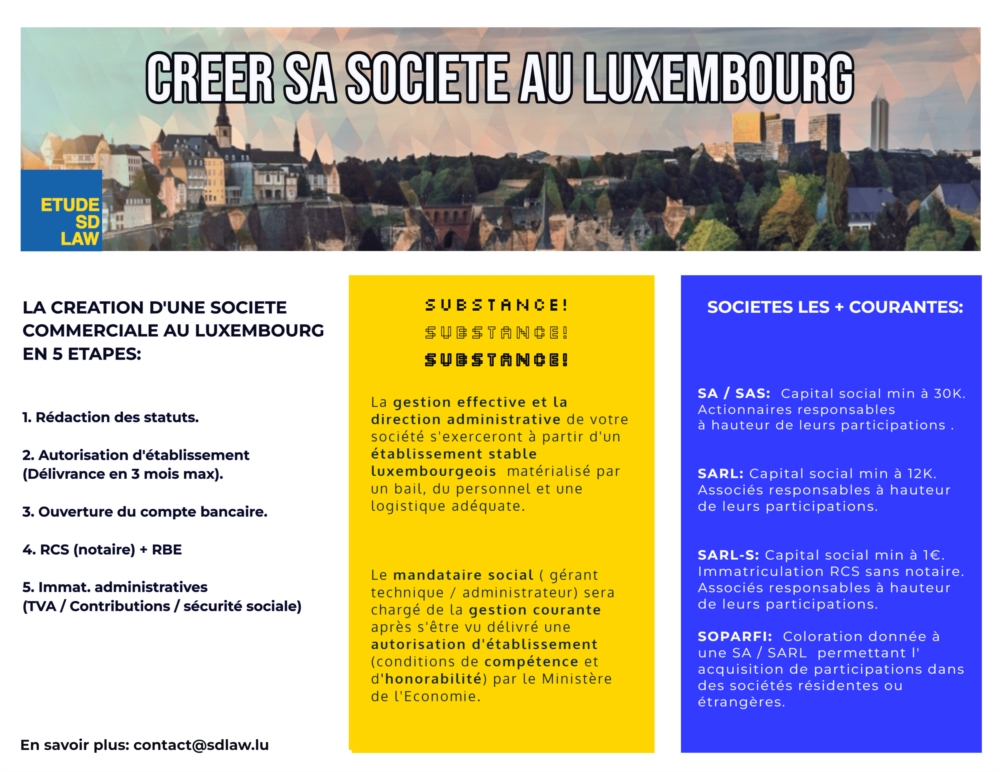
Gesellschaft in Luxemburg gründen: die 5 Schlüssel
-
Wohnraummiete: Rechte von Vermietern und Mietern
-
Bauen in Luxemburg: Rechtsmittel bei Mängeln und Verzug